Rynek kredytów w 2026 roku stoi przed wieloma wyzwaniami, ale także i szansami. Zmieniające się otoczenie makroekonomiczne, w tym poziom stóp procentowych oraz wzrost wynagrodzeń, wpływają na zdolność kredytową Polaków. Jednocześnie nowe regulacje i postęp technologiczny kształtują przyszłość sektora finansowego. Przeanalizujmy zatem najważniejsze zmiany na rynku kredytów w 2026 roku i co oznaczają dla kredytobiorców.


Perspektywy rynku kredytów i pożyczek w 2026 roku
Przychodzimy z bardzo obiecującymi informacjami dla osób, które odłożyły decyzję o zakupie nieruchomości na później. Analitycy rynkowi oraz eksperci Biura Informacji Kredytowej sygnalizują, że rok 2026 może być czasem długo wyczekiwanego przełomu. Perspektywy dla rynku kredytów wyglądają zachęcająco, głównie dzięki wyraźnej poprawie nastrojów konsumenckich i stabilizacji gospodarczej.
Przewiduje się, że w 2026 roku sprzedaż kredytów mieszkaniowych wyraźnie przyspieszy, nadrabiając zaległości z lat ubiegłych. Szacunki wskazują również na dynamiczny wzrost w sektorze kredytów gotówkowych i ratalnych. Jest to efekt nie tylko odłożonego popytu, ale przede wszystkim rosnącego poczucia bezpieczeństwa finansowego polskich rodzin.
Dane z pierwszych miesięcy 2026 roku pokazują, że rynek kredytów mieszkaniowych rzeczywiście wyraźnie się ożywił. W okresie od stycznia do lipca banki i SKOK-i udzieliły o 45,5% więcej kredytów mieszkaniowych niż w analogicznym okresie 2025 roku, a ich łączna wartość wzrosła o 57,2%.
Popyt na kredyty hipoteczne będzie silnie wspierany przez solidne fundamenty polskiej gospodarki:
- stabilny wzrost gospodarczy (prognozowany PKB powyżej 3,5%),
- stopa bezrobocia – według BAEL w II kwartale 2026 r. wyniosła 3,2%,
- realny wzrost wynagrodzeń, który w 2026 roku ma szansę wyprzedzić inflację, bezpośrednio przekładając się na wyższą zdolność kredytową (w lipcu 2026 r. przeciętne wynagrodzenie w sektorze przedsiębiorstw było o 3,6% wyższe niż rok wcześniej).
Kluczowym czynnikiem pozostaje jednak oczekiwany spadek kosztów finansowania. Eksperci prognozują, że to właśnie w 2026 roku portfele Polaków odczują większą ulgę związaną z luźniejszą polityką pieniężną, co naturalnie zachęci do składania wniosków kredytowych.
Pamiętaj!
Prognozy dotyczące rynku w 2026 roku warto dziś oceniać przede wszystkim przez pryzmat aktualnych danych. Scenariusze bazowe zazwyczaj nie uwzględniają gwałtowniejszych obniżek stóp procentowych, które mogą nastąpić w odpowiedzi na szybki spadek inflacji. Jeśli cykl obniżek przyspieszy, zdolność kredytowa Polaków wzrośnie jeszcze mocniej, otwierając drogę do finansowania tysiącom rodzin. Jednym słowem – rynek wchodzi w fazę ożywienia!
Najważniejsze zmiany na rynku kredytów 2026 – rewolucja w prawie i niższe raty?
Rok 2026 jest przełomowy dla milionów Polaków spłacających zobowiązania oraz tych, którzy dopiero planują zakup nieruchomości. Choć w 2025 r. obserwowaliśmy pewną stabilizację, to ostatnie miesiące przyniosły gruntowną przebudowę polskiego systemu prawnego w zakresie finansów oraz długo wyczekiwany oddech dla domowych budżetów. Jednocześnie trwają prace nad zmianami w przepisach dotyczących kredytu konsumenckiego.
Nowa ustawa o kredycie konsumenckim, nowy scoring BIK oraz sytuacja dotycząca stóp procentowych to tematy, które zdominowały wszystkie dyskusje. Co dokładnie się zmieniło? Przeanalizowaliśmy zmiany na rynku kredytów 2026 – zapraszamy.
Czy raty kredytów wreszcie spadną? Nadchodzi czas na cięcie stóp procentowych?
Dla większości osób posiadających kredyty hipoteczne najważniejszą informacją jest wysokość miesięcznego zobowiązania. Po okresie wysokiej inflacji i drogiego pieniądza, rynek z nadzieją patrzy na działania Rady Polityki Pieniężnej.
W marcu 2026 roku Rada Polityki Pieniężnej obniżyła stopę referencyjną NBP o 0,25 pkt proc., do poziomu 3,75%. Na posiedzeniu 8-9 września RPP pozostawiła stopy procentowe bez zmian. Oznacza to, że we wrześniu stopa referencyjna NBP nadal wynosi 3,75%.
Dla osób posiadających kredyty ze zmiennym oprocentowaniem znaczenie ma również reforma wskaźników referencyjnych. KNF wskazuje, że nowe umowy oparte na WIBOR nie powinny być zawierane po 31 grudnia 2026 roku. Od początku 2027 roku WIBOR ma być wykorzystywany do obsługi istniejących umów, a w nowych umowach coraz większą rolę ma odgrywać POLSTR oraz oprocentowanie stałe lub okresowo stałe.
Eksperci wyliczają, że przy optymistycznych scenariuszach i powrocie stawek rynkowych do niższych poziomów, posiadacze kredytów o zmiennym oprocentowaniu odczują realną różnicę. Dla przykładowego zobowiązania na mieszkanie w wysokości 400-500 tys. zł, oznacza ratę niższą o kilkaset złotych miesięcznie. To znaczące odciążenie domowych budżetów. Pamiętaj jednak, że jeśli stopy będą dalej obniżane, proces ten będzie rozłożony w czasie – to stopniowe dostosowanie, a nie jednorazowy skok.
Nowa ustawa o kredycie konsumenckim – rewolucja w bezpieczeństwie
W lipcu 2025 roku opublikowano projekt nowej ustawy o kredycie konsumenckim, opracowany przez prezesa Urzędu Ochrony Konkurencji i Konsumentów. Projekt nie stał się obowiązującą ustawą, a prace nad jego wdrożeniem zostały zmienione, dlatego opisane w nim rozwiązania należy traktować jako planowane zmiany.Nowe przepisy mają na celu drastyczne zaostrzenie zasad udzielania kredytów konsumenckich przez firmy pozabankowe (instytucje pożyczkowe) oraz operatorów płatności odroczonych (BNPL). Głównym celem regulacji jest zwiększenie ochrony konsumentów i walka z pętlą zadłużenia poprzez wymuszenie na pożyczkodawcach znacznie dokładniejszej oceny zdolności kredytowej klientów.
Projekt wprowadza zmiany w tzw. “chwilówkach na dowód” oraz automatycznych zakupach w systemie “kup teraz, zapłać później” bez weryfikacji. Instytucje finansowe będą zobligowane do rzetelnego sprawdzania dochodów i wydatków wnioskujących, zamiast opierać się tylko na ich oświadczeniach czy pobieżnym sprawdzeniu baz dłużników. UOKiK zyska również nowe, potężne narzędzia do karania firm, które nie dostosują się do wymogów, co może doprowadzić do zniknięcia z rynku wielu mniejszych podmiotów pożyczkowych.
W projekcie przewidziano również zniesienie obecnego limitu 255 550 zł dla kredytów objętych ustawą o kredycie konsumenckim. To istotna zmiana z punktu widzenia zakresu ochrony konsumentów, jednak na obecnym etapie nie jest to jeszcze obowiązujący przepis.
Eksperci rynkowi biją jednak na alarm, ostrzegając przed negatywnymi skutkami tak restrykcyjnego prawa. Wskazują, że nadmierne regulacje (surowsze niż wymaga tego sama Unia) mogą “wylać dziecko z kąpielą”, odcinając od legalnego finansowania miliony Polaków o niższych dochodach lub nieregularnych wpływach. Głównym zagrożeniem jest rozkwit “szarej strefy” – osoby, które nie dostaną pożyczki w legalnej firmie, mogą zostać zmuszone do korzystania z usług prywatnych lichwiarzy, gdzie nie chroni ich żadne prawo.
Nowy scoring BIK już w 2026 roku – zmiany w ocenie kredytowej
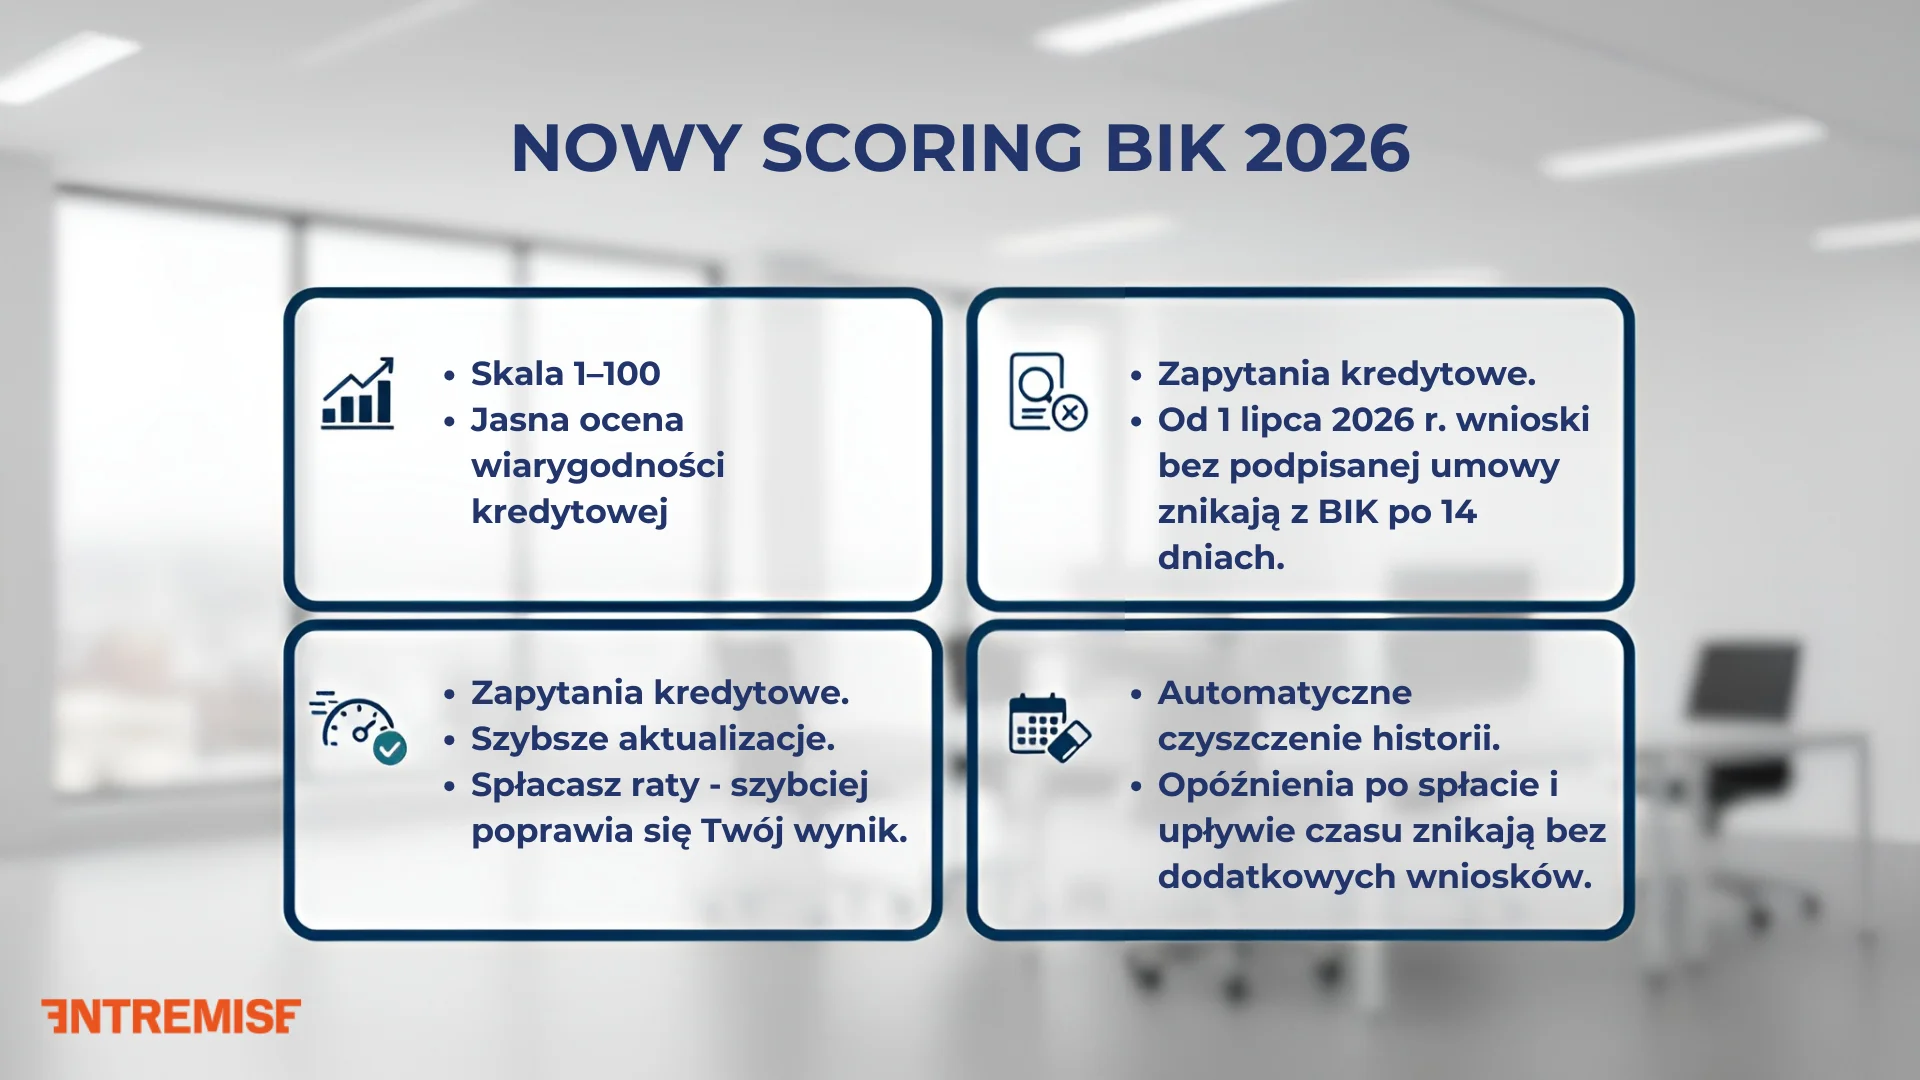
Biuro Informacji Kredytowej wprowadza duże zmiany w sposobie oceniania wiarygodności klientów. Nowy model scoringowy (model oceny punktowej) ma być bardziej przejrzysty, sprawiedliwy i – co najważniejsze – bardziej wyrozumiały dla aktywnych konsumentów. Najważniejsze filary zmian:
- Skala 1-100 – koniec ze skomplikowanymi przelicznikami. Zamiast dotychczasowej punktacji, otrzymasz prostą i czytelną ocenę w skali od 1 do 100. Ułatwi to szybką weryfikację własnej pozycji na rynku.
- Rewolucja w zapytaniach kredytowych (od 1 lipca 2026 r.) – to przełomowa zmiana dla osób szukających najtańszego kredytu. Jeśli złożysz wniosek, ale nie zdecydujesz się na podpisanie umowy, ślad po tym działaniu zniknie. Zapytania kredytowe są automatycznie usuwane z bazy BIK po 14 dniach, jeśli nie zakończą się udzieleniem finansowania. Dzięki temu dane te nie są przekazywane instytucjom finansowym, a Ty możesz bez obaw porównywać oferty wielu banków.
- Częstsze aktualizacje – Twoja ocena będzie reagować znacznie szybciej na spłatę zobowiązań. Oznacza to, że każda uregulowana rata szybciej przełoży się na wzrost zdolności kredytowej.
- Automatyczne czyszczenie historii – negatywne wpisy o opóźnieniach w spłacie kredytów (po ich uregulowaniu i upływie ustawowego czasu) są usuwane automatycznie, bez konieczności składania skomplikowanych wniosków przez klienta. Nowy scoring uwzględnia m.in. terminowość spłat zobowiązań, aktywność na rynku finansowym oraz doświadczenie w spłacie zobowiązań. Dane z wniosków kredytowych, które nie zakończyły się udzieleniem finansowania, nie są wykorzystywane w nowym modelu.
Dzięki temu modele scoringowe staną się bardziej precyzyjne, a kredyty mogą stać się łatwiej dostępne także dla osób, które w przeszłości miały drobne potknięcia, ale naprawiły swoje finanse. System przestanie karać za samo poszukiwanie najlepszej oferty, co jest doskonałą wiadomością dla świadomych kredytobiorców. Aktualizacja ta to kolejny krok w kierunku większej przejrzystości, bezpieczeństwa danych oraz dostosowania narzędzi do realiów szybko zmieniającego się rynku finansowego.
Co warto wiedzieć o kredytach hipotecznych w 2026?
Z punktu widzenia kredytobiorcy, 2026 rok to szansa na tańsze finansowanie. Niższe stopy procentowe w połączeniu z rosnącymi wynagrodzeniami (powyżej inflacji) powinny przełożyć się na wyższą zdolność kredytową. Warto jednak pamiętać o tym, że w obliczu wysokich cen mieszkań, banki mogą częściej proponować wydłużenie okresu kredytowania, aby obniżyć miesięczną ratę, choć wiąże się to z wyższym całkowitym kosztem odsetkowym.
Chcesz wziąć kredyt w 2026?
W związku z niższym poziomem stóp procentowych oraz wzrostem wynagrodzeń zdolność kredytowa Polaków może ulec poprawie w drugiej połowie 2026 roku.
Jeśli i Ty planujesz zaciągnięcie kredytu w tym roku, zachęcamy do skorzystania z profesjonalnego wsparcia ekspertów Entremise. Nasza firma specjalizuje się w kompleksowej obsłudze procesu kredytowego. Oferujemy:
- Szczegółową analizę zdolności kredytowej.
- Porównanie ofert wielu banków i instytucji finansowych.
- Pomoc w przygotowaniu i skompletowaniu niezbędnej dokumentacji.
- Negocjacje warunków kredytu z bankami.
- Wsparcie na każdym etapie procesu kredytowego.
Nasi eksperci mają rozległą wiedzę na temat aktualnych trendów rynkowych i zmian regulacyjnych. Jesteśmy w stanie zaoferować naszym klientom aktualne i korzystne rozwiązania finansowe. Pomagamy znaleźć najlepsze oferty kredytowe i wynegocjować z bankami korzystne warunki dopasowane do indywidualnych potrzeb i możliwości klienta.
Skorzystanie z usług Entremise to gwarancja profesjonalnej obsługi i maksymalizacji szans na uzyskanie kredytu na najlepszych możliwych warunkach. Umów się z naszym ekspertem od kredytów na bezpłatną konsultację. Pozwól, że przybliżymy Ci temat naszej ewentualnej współpracy i wspólnych działań. Zadbamy o Twój świadomy wybór kredytu hipotecznego. Sprawdź szczegóły.